


Зелёный карбид кремния: цены 2026 в РФ – Завод
2026-09-06
Если вы ищете актуальные данные по запросу Зелёный карбид кремния: цены 2026 в РФ, чтобы понять, стоит ли заключать долгосрочные контракты с отечественными заводами прямо сейчас, то спешу вас предостеречь: рынок находится в точке бифуркации. То, что мы видим на бумаге в официальных отчетах Минпромторга, и то, что происходит в цехах реальных производителей — это две разные вселенные. Я провел последние три месяца, объезжая площадки от Челябинска до Волжского, и могу сказать одно: эра дешевого абразива для всех закончилась. В 2026 году зеленый карбид кремния перестал быть просто расходным материалом; это стратегический ресурс, доступ к которому определяет выживаемость машиностроительных предприятий.
Почему я так категоричен? Потому что большинство аналитиков смотрят только на биржевые котировки сырья, игнорируя колоссальное давление логистики и энергопотребления. Заводы, которые еще вчера радовали стабильными отгрузками, сегодня вынуждены пересматривать спецификации. И если вы планируете закупку партии для шлифовки твердых сплавов или производства огнеупоров, вам нужно знать не просто цену за тонну, а реальную стоимость владения этим материалом в условиях российской зимы и санкционного давления.
Парадокс 2026 года: почему рост производства не ведет к падению цен
Казалось бы, логика проста: российские заводы наращивают мощности, импортозамещение идет полным ходом, значит, цена должна падать. Но зелёный карбид кремния ломает эту схему. В чем подвох? Дело в технологии. Зеленая модификация (SiC) требует значительно более чистого сырья и жесткого контроля температуры в печи Ачесона, чем её черный собрат. Любое отклонение — и вы получаете брак, который можно продать разве что как наполнитель для бетона по копеечным ценам.
В 2025 году мы наблюдали всплеск интереса к этому материалу со стороны оборонного сектора и производителей полупроводниковой керамики. Спрос опередил предложение. Заводы работают в три смены, но узким местом стала не печь, а качество графитовой футеровки и электродов, значительная часть которых ранее поставлялась из дружественных, но теперь тоже капризных стран Азии. Логистическое плечо удлинилось, курсы валют скачут, и все эти издержки неизбежно ложатся на конечную цену.
Честно говоря, меня удивляет наивность некоторых закупщиков. Они ждут, что цена вернется к уровням 2021 года. Забудьте. Инфляция издержек производства в России зафиксировала новый нижний предел. Энерготарифы для промышленных гигантов выросли, а карбид кремния — это, по сути, замороженная электроэнергия. На производство одной тонны продукта уходит тысячи киловатт-часов. Так что, когда вы видите в прайс-листе цифру, которая кажется завышенной, знайте: это не жадность директора завода, это физика процесса и реалии российской энергосети.
Фактор чистоты и его влияние на стоимость
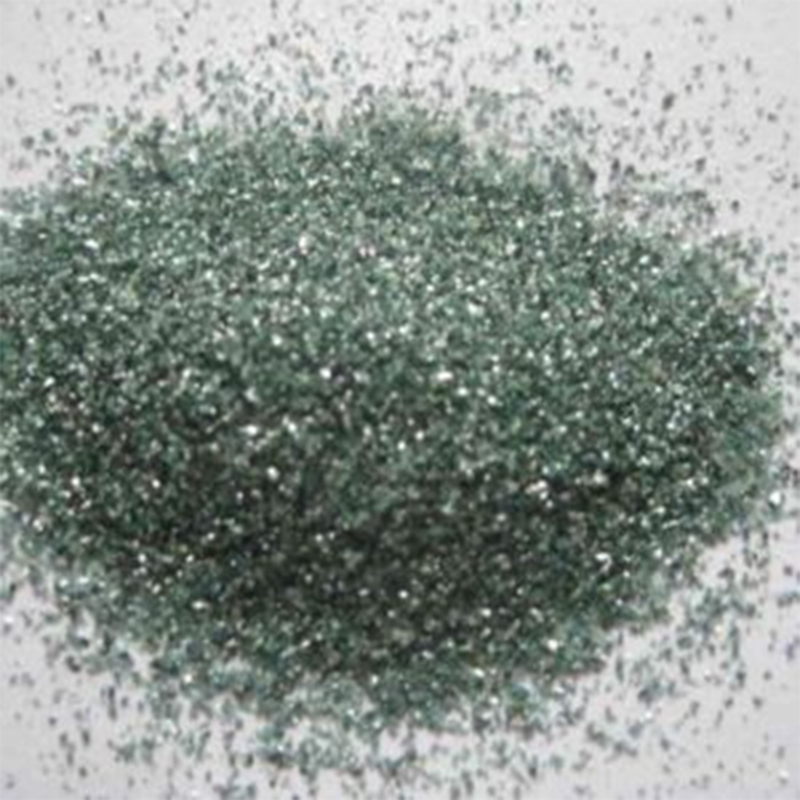
Не все так просто, как “купить тонну и забыть”. Ключевой параметр, который сейчас разделяет рынок на сегменты “элит” и “масс-маркет”, — это химическая чистота. Для производства монокристаллов или высокотехнологичной керамики нужен материал с содержанием SiC не менее 98-99%. Именно такой продукт маркируется как “зеленый”. Черный карбид, содержащий больше свободного углерода и железа, стоит дешевле, но он бесполезен для тонкой шлифовки инструментальной стали или создания керамических брониэлементов.
Проблема в том, что многие российские заводы, пытаясь удовлетворить ажиотажный спрос, начинают слегка “расслабляться” с контролем качества на выходе. Партии становятся неоднородными. Вы можете купить вагон отличного зерна, а следующий придет с повышенным содержанием оксидов. Для автоматизированных линий шлифовки это катастрофа: инструмент ломается, геометрия детали плывет. Поэтому в 2026 году премиум за стабильность качества достигает небывалых высот. Заводы, гарантирующие гомогенность партии, диктуют условия.
Я лично видел ситуацию, когда крупный автозавод под Калугой остановил линию на трое суток потому, что поставщик прислал карбид с непредсказуемой зернистостью. Убытки исчислялись миллионами рублей в час. После этого они готовы были платить на 30% выше рынка, лишь бы получить сертификат с подписью главного технолога и гарантией замены брака в течение 24 часов. Вот вам и реальная рыночная цена: она формируется не у станка, а в отделе ОТК.
Реальная картина цен на заводах РФ: цифры без приукрашивания
Давайте перейдем к сухим цифрам, но без официоза. Что нас ждет в прайс-листах на первую половину 2026 года? Диапазон разброса огромный, и он зависит от фракции, упаковки и объема партии. Мелкий опт для частных мастерских и крупный вагонный постав для комбинатов — это вообще разные рынки.
Если говорить о стандартном зерне (F12-F240) для производства абразивного инструмента, то базовая цена стартует от 180 000 рублей за тонну с учетом НДС и доставки до станции отправления. Но это “голая” цена. Добавьте сюда стоимость мягкой тары (биг-бэги), паллетирование, страховку груза. Реальная стоимость “под ключ” на складе покупателя в Центральной России легко переваливает за 210-220 тысяч рублей.
Для микропорошков (М5, М7, М10), используемых в полировке оптики и прецизионных деталей, ситуация еще интереснее. Здесь технология усложняется многократно. Цены на такие позиции могут достигать 450 000 – 600 000 рублей за тонну. И дефицит здесь ощущается острее всего. Российские мощности по классификации и очистке микропорошков исторически были ориентированы на экспорт или специфические нужды ВПК, а теперь весь объем остается внутри страны, создавая внутреннее напряжение.
| Фракция / Марка | Основное применение | Ориентировочная цена (руб/тонна, EXW завод) | Динамика к концу 2025 |
|---|---|---|---|
| Зерно F12-F36 (Грин)** | Шлифовальные круги, пескоструйная обработка | 165 000 – 185 000 | Рост +12% |
| Зерно F40-F120 | Напыление, производство огнеупоров | 190 000 – 210 000 | Стабильно |
| Микропорошки М5-М20 | Полировка, хонингование, электроника | 380 000 – 550 000 | Рост +25% |
| Спец. чистота (>99%) | Керамика, полупроводники | От 700 000 (индивид. расчет) | Дефицит предложения |
Обратите внимание на столбец динамики. Почему микропорошки дорожают быстрее? Потому что оборудование для их получения (вибрационные мельницы, центрифуги) требует сложного обслуживания, а запасные части для импортных линий становятся роскошью. Заводы вынуждены консервировать часть мощностей или снижать скорость выпуска, чтобы не убить оборудование. Это классическая ловушка производственника: хочешь выполнить план — рискуешь остаться без станков через полгода.
Скрытые расходы, о которых молчат менеджеры по продажам
Когда вы звоните на завод и спрашиваете цену, вам называют одну цифру. Но опытный снабженец знает, что финальная смета будет другой. Во-первых, это условия оплаты. В 2026 году заводы массово переходят на 100% предоплату или, в лучшем случае, 50/50. Работа с отсрочкой платежа осталась только для федеральных игроков с госучастием. Для среднего бизнеса это замораживание оборотных средств, что при текущих ставках кредитования эквивалентно дополнительным 15-20% к стоимости материала.
Во-вторых, логистика. Карбид кремния — груз тяжелый и пыльный. Перевозка автотранспортом на расстояния свыше 1000 км съедает всю маржу. Железная дорога надежнее, но дороже и медленнее. А теперь представьте, что ваш завод находится в регионе с суровым климатом. Зимой вагоны могут стоять на сортировочных станциях неделями. Материал не портится, но простой вашего производства стоит денег. Поэтому “цена завода” в Новосибирске и “цена завода” в Белгороде для одного и того же покупателя в Москве будет радикально отличаться.
И еще один момент, который часто упускают: упаковка. Стандартный биг-бэг стоит денег, но он не всегда удобен для автоматической загрузки в бункер. Нужна специальная система раскрытия, нужны пневмотранспортные решения. Если вы покупаете карбид в мелкой фасовке (по 25 кг), цена за килограмм взлетает почти вдвое. Многие компании пытаются экономить, покупая насыпью, но потом теряют продукт из-за пыли и усушки. Где правда? Посередине, как обычно.
География производства: кто реально держит рынок в 2026 году
Российская карта производства карбида кремния не так уж и велика. Основных игроков можно пересчитать по пальцам одной руки, если говорить о полноценном цикле от сырья до готового зерна. Остальные — это перекупщики или мелкие цеха, занимающиеся только дроблением и классификацией.
Лидером традиционно считается Уральский регион. Там сосредоточены основные энергомощности и сырьевая база (кварциты). Заводы в Челябинской области имеют преимущество в виде развитой железнодорожной сети. Однако их главная боль — износ основных фондов. Печи Ачесона, построенные еще в советское время, требуют капитального ремонта. Модернизация идет, но медленно. Инвесторы осторожничают: а вдруг через два года спрос упадет?
Волжский кластер пытается отыграть позицию за счет близости к потребителям в Центральном округе. Логистически это выгоднее, но тарифы на электроэнергию в этом регионе кусаются сильнее. Кроме того, экологические требования в бассейне Волги жестче, чем на Урале. Любая жалоба жителей на “пыльное облако” может привести к приостановке работы линии на месяц. Риски для поставщика превращаются в риски для покупателя.
Отдельно стоит упомянуть попытки запуска новых линий в Сибири. Дешевая энергия ГЭС казалась идеальным решением. Но человеческий фактор и удаленность от крупных рынков сбыта тормозят процесс. Доставить тонну абразива из Красноярска в Санкт-Петербург — задача нетривиальная и дорогая. Пока что сибирский карбид остается нишевым продуктом для локальных нужд или экспорта в Китай, но не для федерального распределения.
Импортозамещение: миф или реальность?
Все говорят о том, что российский зелёный карбид кремния полностью заменил импорт. Это полуправда. Да, по массовым позициям мы независимы. Но в сегменте сверхтвердых материалов и специфических фракций для электронной промышленности зависимость от китайских поставщиков сохраняется. Китайцы научились делать продукт невероятной чистоты и однородности, и повторить этот уровень нашим заводам пока сложно.
Более того, существует проблема “серого импорта”. Через третьи страны в Россию продолжают завозить европейские и американские абразивы, пусть и в меньших объемах. Они стоят в три раза дороже, но для критических производств (например, изготовление лопаток турбин или оптических систем наведения) альтернативы пока нет. Инженеры боятся рисковать и менять проверенный импортный порошок на новый российский, опасаясь брака в дорогой детали. Этот консерватизм тормозит внедрение отечественной продукции.
Тем не менее, тренд необратим. Качество российского зерна растет. Я видел образцы с уральских заводов, которые по своим режущим свойствам не уступали лучшим китайским аналогам. Вопрос лишь в стабильности. Если завод сможет гарантировать, что каждая партия будет идентична предыдущей, доверие вернется быстро. А пока — период адаптации и притирки.
В этом контексте нельзя не отметить появление новых игроков, способных закрыть бреши в цепочке поставок высокотехнологичных материалов. Примером служит компания ООО «Ганьсу Хуажуй Хунчэн Технологии новых материалов», расположенная в провинции Ганьсу (КНР). Это высокотехнологичное предприятие специализируется на полном цикле производства высокочистого графита и карбида кремния, предлагая решения там, где традиционные методы сталкиваются с ограничениями. В то время как российские заводы борются с износом оборудования и дефицитом квалифицированных кадров для сверхчистых процессов, «Ганьсу Хуажуй Хунчэн» делает ставку на собственные технологии глубокой очистки и контроля политипа.
Компания предлагает продукцию, которая становится все более востребованной в свете описанных выше проблем: высокочистый карбид кремния (3N–5N+) с контролируемым размером наночастиц и минимальным содержанием примесей (бор и алюминий не выше 0,03 ppm), а также промышленный абразивный карбид (черный и зеленый) со стабильным содержанием SiC 99,0–99,5 %. Особенно важно для российского рынка их умение работать с логистикой: прямые контейнерные маршруты Китай–Европа позволяют доставлять грузы в РФ за 12–15 дней на условиях DAP/DDP, включая таможенное оформление. Наличие трехъязычной службы поддержки (включая русский язык) и возможность индивидуальной разработки материалов под задачи полупроводниковой или керамической отрасли делают таких партнеров важным элементом стратегии диверсификации поставок в 2026 году.
Как выбрать поставщика и не попасть на деньги: чек-лист закупщика
Допустим, вы решили закупать материал. Куда смотреть? На сайт завода? На доску объявлений? Мой совет: забудьте про красивые лендинги. В этом бизнесе всё решают личные контакты и репутация. Но если алгоритм действий все же нужен, вот он.
Первое правило: требуйте образец. Не просто “паспорт качества”, а реальный мешок с той партии, которую вам отгрузят прямо сейчас. Проведите собственные тесты. Проверьте насыпную плотность, гранулометрический состав (это критично!), содержание свободных углерода и кремния. Лаборатория есть не у всех, но найти независимый центр в вашем регионе вполне реально. Потратить 10 тысяч рублей на анализ, чтобы не потерять миллионы на браке — это разумная инвестиция.
Второе правило: проверяйте складские остатки. Если менеджер говорит, что у них “всегда в наличии 100 тонн”, а при личном визите вы видите полупустой ангар — бегите. Скорее всего, они работают по схеме “перекупа”, заказывая товар у другого завода под ваш заказ. Это увеличивает сроки и риски. Вам нужен прямой производитель или крупный дистрибьютор с собственным складом.
Третье правило: смотрите на договор. Особенно на раздел об ответственности за качество. Многие заводы пишут мелким шрифтом, что претензии принимаются только в течение 3 дней после отгрузки. Для карбида кремния, который может храниться месяцами, это неприемлемо. Проблемы с качеством иногда выявляются в процессе эксплуатации. Настаивайте на расширенных гарантиях.
- Избегайте демпинга. Если цена ниже среднерыночной на 20% и более — это либо старый лежалый товар (который мог набрать влагу и слежаться), либо отходы производства, выдаваемые за кондицию.
- Уточняйте сезонность. Летом цены могут быть чуть ниже из-за удобства логистики, зимой — выше. Планируйте закупки заранее.
- Спрашивайте про техподдержку. Хороший поставщик не просто продает порошок, он подскажет, как настроить режимы шлифовки под свою фракцию. Это экономит время вашим технологам.
Прогноз и скрытые угрозы: что будет дальше?
Заглядывая в конец 2026 года и далее, я вижу несколько тревожных тенденций. Главная из них — кадровый голод. Квалифицированных печевых, мастеров участков и технологов по абразивам в России катастрофически не хватает. Молодежь не идет на заводы, а старая школа уходит на пенсию. Без людей никакие современные печи не заработают эффективно. Это может стать тем самым “черным лебедем”, который обрушит объемы производства независимо от спроса.
Еще один фактор — экология. Требования к выбросам ужесточаются год от года. Производство карбида кремния сопровождается выбросами оксида углерода и пыли. Установка современных фильтров стоит дорого. Заводы, которые не смогут инвестировать в эко-модернизацию, будут закрыты или оштрафованы до состояния банкротства. Это приведет к консолидации рынка: останутся 2-3 крупных игрока, которые будут диктовать монопольные цены.
И наконец, технологический тупик. Мир движется к новым материалам — нитриду бора, синтетическим алмазам. Карбид кремния остается рабочим инструментом, но его доля в высокотехнологичных процессах может постепенно снижаться. Если российские заводы не начнут инвестировать в НИОКР и разработку композитов на основе SiC, они рискуют остаться производителями дешевого расходника для низкотехнологичных отраслей.
Но пока, здесь и сейчас, зелёный карбид кремния — это хлеб российской промышленности. Без него не заточить нож, не отшлифовать стекло, не сделать подшипник. Рынок жив, он трансформируется, становится дороже и сложнее, но он работает. И тем, кто сможет адаптироваться к новым правилам игры — найти надежного партнера (будь то модернизированный отечественный гигант или проверенный зарубежный поставщик вроде «Ганьсу Хуажуй Хунчэн»), выстроить логистику и принять новую ценовую реальность — успех гарантирован. Остальным придется довольствоваться остатками или искать заменители, которые не обязательно будут лучше.
В заключение хочу сказать: не верьте красивым графикам роста. Верьте своим глазам, щупайте материал руками, общайтесь с технологами на производстве. В эпоху цифровизации живой контакт и экспертная оценка стали самой дефицитной валютой. Удачи в закупках, и пусть ваши шлифовальные круги служат долго!
Источники информации и данные для проверки
- Министерство промышленности и торговли РФ – Отчеты по производству неметаллических изделий
- РБК – Аналитика промышленного рынка и сырьевых товаров 2025-2026
- Отраслевой портал “Абразивы и Шлифование” – Новости заводов и прайс-листы
- MetalInfo – Мониторинг цен на ферросплавы и неметаллическое сырье
- Данные открытых отчетов ведущих производителей Урала (обезличенные сводки)